
Лекция 2. Измерение результатов функционирования экономики
1. Система национального счетоводства.
2. Валовой внутренний продукт (ВВП) и способы его измерения.
3. Показатели системы национального счетоводства.
4. Номинальные и реальные показатели. Инфлятор и дефлятор ВНП. Индексы цен.
5. Чистое экономическое благосостояние.2. Валовой внутренний продукт (ВВП) и способы его измерения.
Ключевым макроэкономическим показателем системы национальных счетов в России выступает валовой внутренний продукт (ВВП), который дублирует показатель валового национального продукта (ВНП) с некоторым отклонением.
Валовой внутренний продукт (ВВП) — макроэкономический показатель, представляющий собой рыночную стоимость конечных товаров и услуг, произведённых в стране за определённый период времени (обычно за год) всеми производителями независимо от того, находятся факторы производства в собственности граждан данной страны или являются собственностью иностранцев.
Под ВВП понимается сумма добавленных стоимостей, означающая разность между выручкой и стоимостью материальных затрат на выпуск и реализацию продукции.
Валовой национальный продукт (ВНП) — макроэкономический показатель, представляющий собой рыночную совокупную стоимость конечных товаров и услуг, созданных факторами производства, находящимися в собственности граждан данной страны, не только внутри страны, но и за рубежом.
В закрытой экономике ВНП = ВВП. В открытой экономике ВНП отличается от ВВП величиной чистых факторных доходов из-за рубежа:
ВНП= ВВП + ЧФД.
Чистые факторные доходы из-за рубежа — это разница между доходами, полученными гражданами данной страны за рубежом, и доходами иностранцев, полученными на территории этой страны.
ВНП больше ВВП, если доходы собственников факторов, применяемых за рубежом, превышают доходы иностранцев от применения принадлежащих им факторов производства в экономике данной страны.
Конечными товарами и услугами являются те из них, которые покупаются в течение данного года с целью конечного потребления и не применяются в промежуточном потреблении для выпуска других товаров и услуг.
ВВП, как и ВНП, измеряется тремя способами:
1) по расходам (по конечному использованию);
2) по доходам (по распределительному способу);
3) по добавленной стоимости.
При расчете ВВП (ВНП) по расходам суммируются расходы всех экономиче-
ских субъектов (домашних хозяйств, фирм, государства, иностранного сектора):
ВВП = C+I+G + NE,
где С — потребление (расходы); I — валовые частные внутренние инвестиции; G —
государственные закупки товаров и услуг; NE — чистый экспорт.
Под потреблением (личным) понимаются расходы домашних хозяйств на товары длительного пользования и текущее потребление, не включающие расходы на приобретение жилья.
Валовые частные внутренние инвестиции включают капиталовложения в основные (производственные и непроизводственные) фонды, запасы. Валовые инвестиции есть сумма чистых инвестиций и амортизации. Чистые инвестиции увеличивают запасы капитала в народном хозяйстве. Приобретение ценных бумаг не относится к инвестициям.
Государственные закупки товаров и услуг предполагают расходы, связанные со строительством и содержанием школ, дорог, армии, государственного аппарата управления и т. д. Сюда не входят трансфертные платежи тем, кто уже не работает или еще не работает.
Чистый экспорт — разность между экспортом и импортом.
Самым большим компонентом ВВП (ВНП) обычно бывает потребление (С), а самым изменчивым — инвестиции (I).
Расчет ВВП (ВНП) но доходам осуществляется суммированием всех видов факторных доходов (заработная плата, премии, прибыль, рентные доходы, проценты) плюс два компонента, не являющиеся доходами, — амортизация и чистые косвенные налоги на бизнес, то есть налоги минус субсидии. Сюда не включается выплата процентов по государственному долгу.
В СНС расходная часть должна равняться доходной:
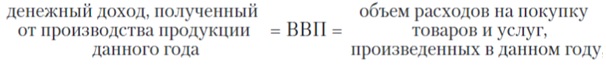
или Y= С + I + G + NE,
или доход равен сумме расходов.
Уравнение, записанное в таком виде, называется основным макроэкономическим тождеством.
При расчёте ВВП (ВНП) по добавленной стоимости суммируется стоимость, добавленная на каждой стадии производства конечного продукта. Этот метод дает возможность определить вклад различных фирм и отраслей в производство ВВП (ВНП). Сумма добавленной стоимости равна стоимости конечных товаров и услуг.
Добавленная стоимость — это приращение стоимости; стоимость, которую добавляет фирма (отрасль) к купленным материалам и услугам в процессе производства и реализации продукции; разность между общей выручкой, полученной от продажи данной продукции, и стоимостью рыночных затрат на ее производство и реализацию (стоимость сырья, материалов, топлива, энергии и т. п.).
В стоимость ВВП (ВНП) не включаются непроизводительные сделки, которые не являются результатом производства.
1. Чисто финансовые сделки:
- трансфертные выплаты из бюджета (по социальному страхованию, пенсии, пособия, стипендии);
- частные трансфертные платежи (ежемесячные субсидии, получаемые студентами от родителей, и др.);
- сделки с ценными бумагами.
2. Перепродажа подержанных вещей.
Эти показатели рассчитываются как в текущих (действующих) ценах, так и в неизменных (базисных) ценах базисного года.